94
utrzymanie takiej pozycji do końca Strategii. Oczywiście, z marketingowego
punktu widzenia wspinanie się po szczeblach rankingowej drabinki wyglądało
efektownie, ale pozostawały pytania o jego głębszy i ekonomiczny sens. Dla
zapewnienia bezpieczeństwa – jak otrzymać optymalny poziom poszczegól-
nych rodzajów ryzyka? W poprzedniej Strategii było to jednym z trudniej-
szych problemów. Dla zapewnienia rentowności – jak optymalizować koszty?
Na pewnym poziomie zasobności rosną pokusy wydatków ponad niezbędne
potrzeby. Dla zapewnienia rozwoju – jak jeszcze powiększyć sprzedaż? Klu-
czowym ogniwem rozwoju Banku są klienci – jak pozyskać kolejnych? Jak
sprzedać im więcej usług? Jak zwiększyć ich zadowolenie z Bankowych usług
i z kontaktów z Bankiem? Jak wzmocnić w nich skojarzenie „GBS Bank to zna-
jomy Bank”?
Odpowiedzi na te wszystkie pytania operatywna część Strategii musia-
ła zamienić na konkretne wytyczne dla komórek organizacyjnych Banku
przypisać do nich terminy wykonania zadań. Kluczowymi liczbami dla pla-
nu na 2012 rok stały się więc 11% wzrostu zysku netto, 18% wzrostu sumy bi-
lansowej, 3 % wzrostu funduszy własnych, pokrycie akcji kredytowej depo-
zytami w co najmniej 112%, zmniejszenie udziału kredytów zagrożonych o co
najmniej 0,88%, zwiększenie funduszy własnych Banku o minimum 80% zysku
netto.
To nie były łatwe zadania. Tym bardziej, że rok 2012 był dla Polski wy-
jątkowo ciężki. Gospodarka zaczęła ostro hamować, nad strefą euro unosiło
się widmo recesji, słabła koniunktura dla biznesu, rosło bezrobocie i malał
popyt na rynku wewnętrznym. Dane dotyczące gospodarki z miesiąca na
miesiąc stawały się coraz bardziej pesymistyczne. Spadła dynamika inwes-
tycji – tak prywatnych, jak i publicznych – spożycie indywidualne właś-
ciwie nie rosło. Jak zwykle w takiej sytuacji, na rynkach – także i finan-
sowym – zaostrzała się walka o klientów. GBS Bank obsługiwał głów-
ne segmenty rynku, tj. klientów detalicznych, MŚP (małe i średnie przed-
siębiorstwa) oraz rolników. Coraz większego znaczenia nabierał także
segment JST – jednostek samorządu terytorialnego, ale i tu trzeba było
zetknąć się z konkurencją w postaci BGK SA oraz do niedawna przyjaz-
nego SGB Banku. W finansowaniu branży samochodowej konkurencję za-
ostrzył Getin Bank, rozpoczynając finansowanie sieci dealerów samocho-
dowych w połączeniu z finansowaniem zakupów samochodów tak dla osób
fizycznych, jak i dla firm. Pojawiła się też konkurencja dla specjalności
banków spółdzielczych, czyli rozwiniętej sieci placówek terenowych
bezpośrednio kontaktujących się z klientami. Stworzył ją Bank Pocztowy,
który poprzez placówki Poczty Polskiej stworzył sieć swoich mikrooddziałów.
W sumie na koniec roku 2012 roku GBS obsługiwał 28 186 klientów deta-
licznych (wzrost o 1 479), 3 061 klientów biznesowych (mniej o 147) i 2 035
klientów segmentu Agro.
Spróbujmy zorientować się, jakiej pracy to wymagało. Czteroosobowy Za-
rząd (prezes - ZbigniewWielgosz, wiceprezes ds. ekonomicznych – Bożena Gło-
gowska, wiceprezes ds. administracyjnych – Wiktor Lachowicz i wiceprezes
ds. handlowych – Grażyna Lendzion) oprócz bieżącego nadzoru i kierowania
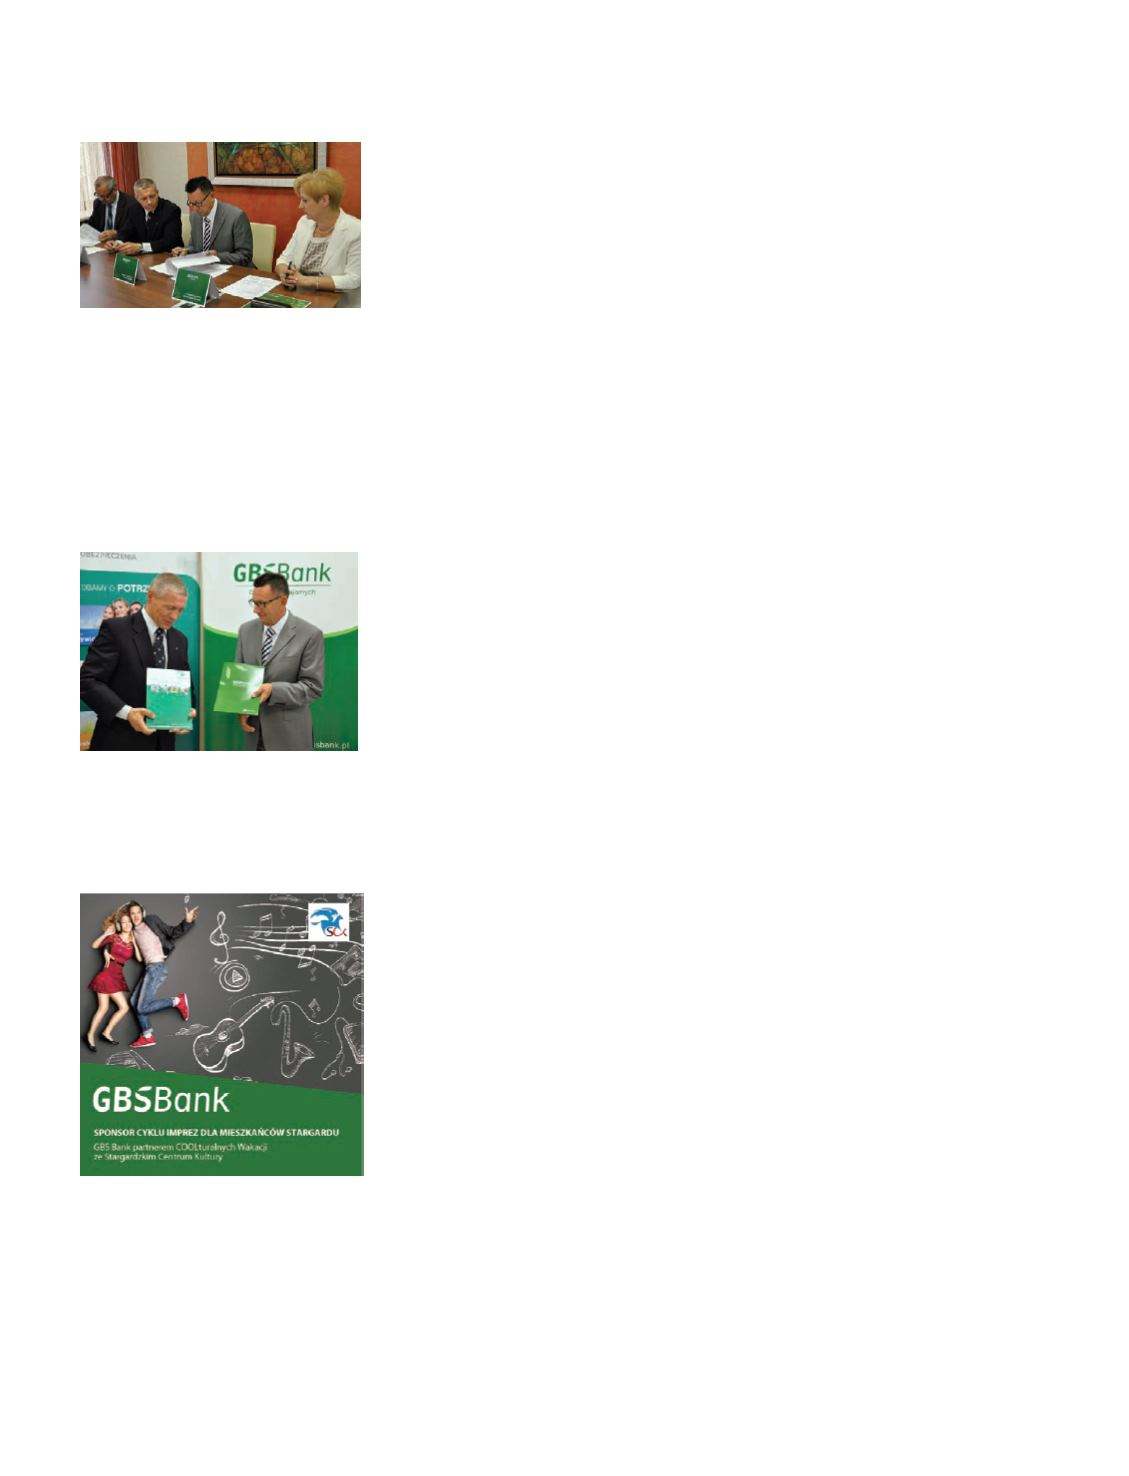
GBS Bank wspiera coroczne imprezy
kulturalne, które odbywają się w Star-
gardzie. Współpraca GBS Banku ze Star-
gardzkim Centrum Kultury kontynuowa-
na jest od wielu lat, a jej owocem są
m.in. Dni Stargardu czy też Stargardz-
ka Noc Kabaretowa
Podpisanie umowy Agencyjnej z Concor-
dią, ważnym partnerem GBS w 2012 ro-
ku. Od lewej: Henryk Trybuchowicz –
dyrektor Oddziału Concordii w Szcze-
cinie, Piotr Narloch – prezes Zarządu
Concordii, Zbigniew Wielgosz – prezes
Zarządu GBS i Grażyna Lendzion – wice-
prezes Zarządu ds. Handlu
Wymiana umów pomiędzy Piotrem Nar-
lochem – prezesem Zarządu Concordii
(z lewej) a Zbigniewem Wielgoszem –
prezesem Zarządu


