kredytową, podpisując porozumienia z czterema regionalnymi funduszami
poręczeniowymi z województw lubuskiego i zachodniopomorskiego.
Wszystkie te przedsięwzięcia, jak i wyniki osiągnięte w 2010 roku pozwoliły
spojrzeć w przyszłość znacznie bardziej optymistycznie. Większość projektów
strategicznych miała być przecież kontynuacją już rozpoczętych działań, a no-
we miały już przygotowane podstawy, jak na przykład uruchomienie Pun-
ktu Usług Maklerskich BPS SA, wykorzystanie instrumentów inżynierii finan-
sowej w ramach unijnego programu JEREMIE czy przeprowadzenie segmen-
tacji klientów biznesowych. Zaprojektowano też umiarkowany wzrost podsta-
wowych efektów ekonomicznych (np. sumy bilansowej o 9%), kładąc większy
nacisk na bezpieczeństwo ekonomiczne Banku.
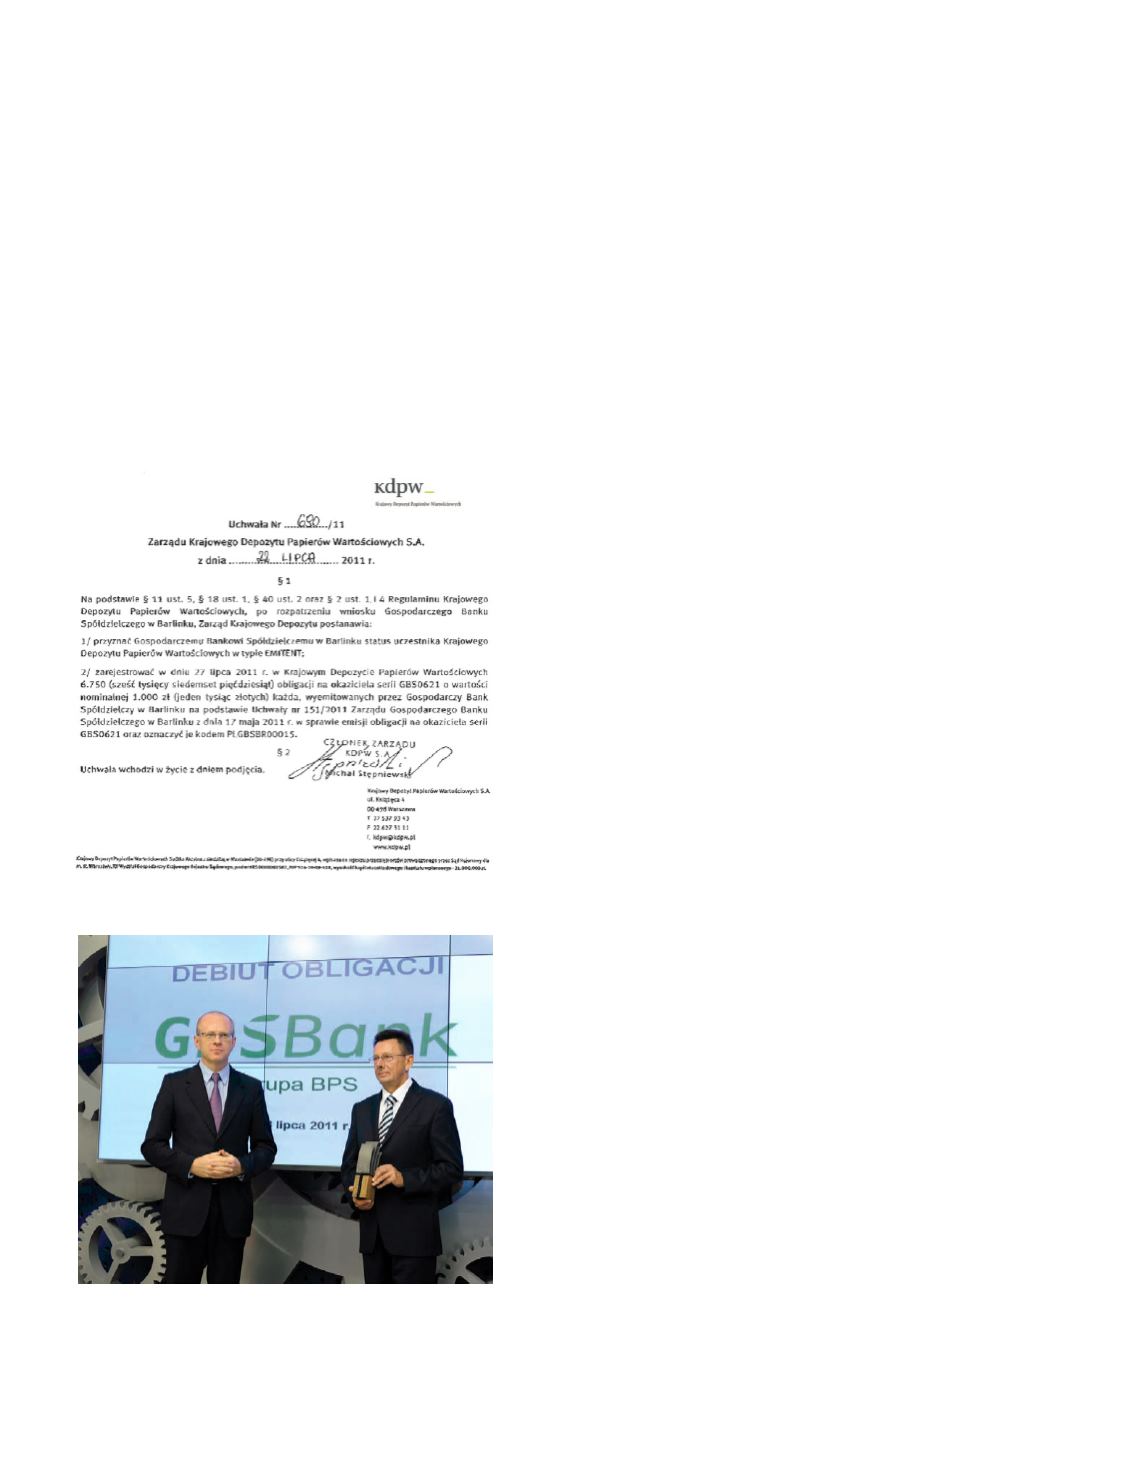
Data, którą klienci i władze GBS Banku będą długo pamię-
tali, to 28 lipca 2011 roku. Tego dnia bowiem Bank zade-
biutował na Rynku Obligacji Catalyst Giełdy Papierów War-
tościowych w Warszawie. Zarząd Krajowego Depozytu Pa-
pierów Wartościowych S.A. 22 lipca 2011 roku przyznał
Bankowi status uczestnika Krajowego Depozytu w typie
EMINENT i zarejestrował 6750 obligacji na okaziciela serii
GBS0621 o wartości minimalnej 1 tys. złotych każda. Już po
niespełna pół roku, czyli 29 grudnia 2011 roku Zarząd Krajo-
wego Depozytu postanowił zarejestrować kolejne 3 250 obli-
gacji o wartości nominalnej 1 tys. złotych każda. Zgodnie z pro-
cedurami zysk ze sprzedaży obligacji zasilił fundusze własne
Banku.
Zarząd, pracownicy i członkowie właściciele Banku mieli
oczy utkwione w zestawieniach liczb, których postronna
publiczność zwykle nie śledziła. Kilka z nich warto jednak
przytoczyć, bowiem koniec 2011 roku był jednocześnie
zakończeniem całej pięcioletniej strategii. Już po pierwszej
połowie – z uwagi na nieprzewidywany światowy kryzys
finansowy – musiała być zmodyfikowana. Wydaje się, że
równie nieprzewidywalne były zewnętrzne uwarunkowa-
nia drugiej części Strategii na lata 2008-2011, czyli obro-
na polskiej gospodarki przed recesją i szybki powrót na
ścieżkę dość wysokiego tempa wzrostu (3,9-4,3%). To
znowu wymagało, zwłaszcza od sektora finansowego, wiel-
kiej otwartości na zmiany i elastycznego reagowania. Za-
uważmy, iż sektor bankowy, w tym i spółdzielczy, oprócz
sygnałów z rynku musiał uwzględniać zmiany obligatoryj-
nie narzucane np. przez ustawę o kredytach konsumen-
ckich czy rekomendacje Komisji Nadzoru Finansowego
– zalecane przez Europejską Radę ds. Ryzyka Systemo-
wego (ESRB), a dotyczące stabilności systemu finanso-
wego jako całości. Jak wiemy, nie uchroniło to Europy ani
Unii Europejskiej, ani Polski przed drugą falą kryzysu,
ale ta wiedza zaczęła do nas docierać później.
92
Pismo Zarządu Krajowego Depozytu Papierów Wartościowych
Prezes Zbigniew Wielgosz w dniu wejścia obligacji Banku
na Giełdę Papierów Wartościowych


