Postęp dokonany w latach 2003-2007 dobrze charakteryzuje porównanie
kilku podstawowych parametrów ekonomicznych. I tak fundusze własne Ban-
ku wzrosły w tym czasie z 7,9 mln złotych do 31,1 mln złotych, a więc niemal
czterokrotnie, przekraczając nawet próg kapitałowy obowiązujący w „starej
Europie”. Współczynnik wypłacalności z 9,51% wzrósł do 10.81% (przy obo-
wiązującym minimum 8%), co oznaczało stabilny i dobry poziom bezpieczeń-
stwa pieniędzy klientów oraz członków Banku. Majątek trwały (netto) wzrósł
z 6 mln złotych do 16,5 mln złotych, suma bilansowa ze 109,9 mln złotych do
362,4 mln złotych, wynik finansowy brutto z 2,5 mln złotych do 4,7 mln zło-
tych. Te liczby mówią same za siebie.
Oczywiście, nie wszystkie zamierzenia kierownictwa GBS zostały zrealizo-
wane. Nie udało się na przykład wzbogacić oprogramowania teleinformatycz-
nego o: analizę dochodowości placówek, ustalania dochodów od klientów, sys-
tem zarządzania relacjami z klientami – wchodzący wówczas w modę system
CRM, czy analizę obrotu nieruchomościami. Nie miało to wprawdzie wpływu
na bieżące wyniki finansowe Banku, ale w przyszłości mogło być podstawą do
jeszcze większego uatrakcyjnienia oferty usług.
Jeszcze większego? O tym, że musiała to być atrakcyjna oferta świadczy cho-
ciażby proste zestawienie wyników podstawowej działalności Banku. Depozyty
ogółem na koniec 2002 roku 90 mln złotych, a na koniec 2007 roku – 296 mln
złotych, czyli ponad 3-krotny wzrost, obligo kredytowe w roku 2002 – 81 mln
złotych, a w 2007 roku – 278 mln złotych, czyli również ponad 3-krotny wzrost.
Przez cały czas czynnikiem mocno wspierającym rozwój Banku był znakomi-
ty wizerunek w lokalnych i ogólnopolskich mediach. Bank po prostu potrafił
wykorzystać naturalne sprzężenie zwrotne – ciekawa oferta dla klientów i do-
bre wyniki ekonomiczne wzbudzały zainteresowanie oraz uznanie mediów,
a pozytywne komunikaty medialne rozszerzały krąg zainteresowanych i budzi-
ły w nich zaufanie oraz przekonanie, że warto korzystać z usług GBS, warto
być jego członkiem. Trzeba jednak pamiętać, że nie było to
perpetuum mobi-
le
. Aby wejść „na orbitę” tego systemu trzeba było po pierwsze wykazać się
ponadprzeciętnymi umiejętnościami, a po drugie – utrzymywać a nawet pod-
wyższać ten poziom. Ponadto, w warunkach stale zaostrzającej się konkurencji
stara zasada „siedź w kącie, a znajdą cię” była gwarancją porażki. Dlatego do-
brze się stało, że już w latach 2000-2002 opracowano filozofię i zasady polityki
marketingowej GBS. Jej twórcza realizacja była prawdziwą sprężyną sukcesu
w następnych latach.
Kontynuowano praktykę zgłaszania Banku do ogólnopolskich konkursów i ran-
kingów. Owocowało to niemal nieprzerwanymi wyróżnieniami jako „Firma
przyjazna klientowi”, „Bank przyjazny dla przedsiębiorców”, „Solidna firma”,
„Gazela biznesu”, „Gepard biznesu”, „Bankowy lider informatyki”, „Najlepiej
zinformatyzowana firma w Polsce”, „Najbardziej dynamicznie rozwijający się
bank dewizowy” i „Najlepszy bank dla eksporterów i importerów”(w grupie
SGB), „Najlepszy BS w Polsce” (w rankingu KZBS), „Inwestor w kapitał ludzki”,
„Lider zarządzania zasobami ludzkimi” czy „Teraz Internet”. GBS doceniany był
także w konkursach lokalnych: „Firma roku 2007” – w konkursie gospodarczym
82
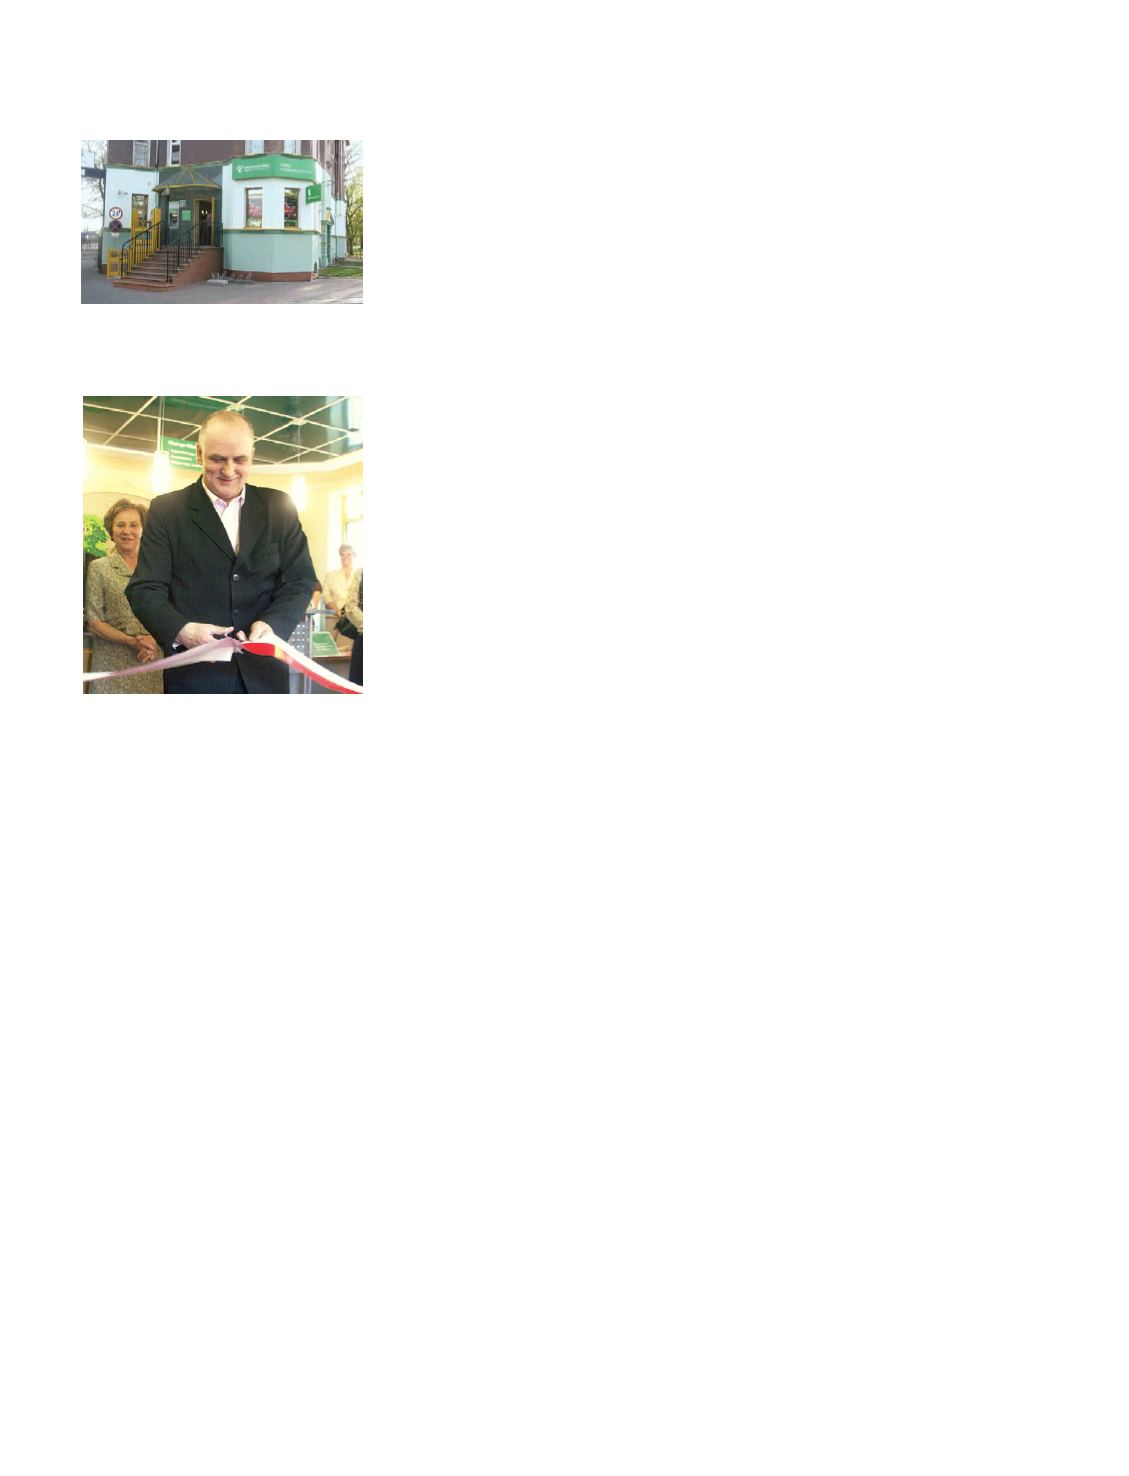
Siedziba Oddziału w Kostrzynie nad Odrą
po remoncie w 2007 roku
Przecięcia wstęgi dokonał burmistrz
Andrzej Kunt


