Zarząd GBS w Barlinku już wcześniej, bo 24 maja 1994 roku, został upoważ-
niony uchwałąRadyNadzorczej donegocjowaniaumowy o zrzeszeniu się zGos-
podarczymBankiemWielkopolski SAwPoznaniu. Odecyzji zrzeszeniowej prze-
sądzały między innymi następujące przesłanki: po konsolidacji Grupa będzie
rozliczała się wspólnym bilansem, co w konsekwencji pozwoli zapłacić mniej
podatku dochodowego, będzie ponosiła odpowiedzialność za pojedynczy bank
pod względem płynności i jego zobowiązań, banki będą mogły skorzystać z ob-
ligacji restrukturyzacyjnych i pomóc w ten sposób dłużnikom oraz sobie, bank
regionalny będzie mógł udzielać zgody na rozszerzenie terenu działania i za-
kresu usług oraz może zwiększyć współczynnik koncentracji kredytu dla jed-
nego kredytobiorcy. Były to ważne argumenty. Umowa Zrzeszenia między
GBW SA w Poznaniu a GBS w Barlinku została zawarta 30 czerwca 1995 roku
i anulowano równocześnie wcześniej zawarte umowy zrzeszenia (z 1991
i 1993 roku).
O podpisaniu umowy przesądziło również i to, że ustawa z czerwca 1994 ro-
ku potraktowała inaczej i lepiej banki, które przystąpią do BGŻ SA. Z ban-
ków regionalnych tylko GBW SA przystąpił do tej centrali, powodowany
złą sytuacją własną i banków spółdzielczych, które w Wielkopolsce zaczęły
masowo upadać. Zrzeszenie się z BGŻ SA powodowało między innymi ulgi
w opodatkowaniu czy uzyskanie obligacji restrukturyzacyjnych na wykup
złych kredytów. Uzyskanie tych korzyści było potrzebne GBS w Barlinku. Za-
pisana w bilansie 1994 roku strata – chociaż uzasadniona – zgodnie z Pra-
wem bankowym spowodowała konieczność opracowania „Programu uzdra-
wiającego GBS w Barlinku”.
Skuteczność tego programu została zweryfikowana już w następnym
1995 roku, a zwłaszcza w kolejnym roku. Stan kredytów na 31 grudnia
1996 roku wzrósł o 155%, a jest to pozycja aktywów, która ma bardzo istot-
ny wpływ na rentowność Banku. Na podkreślenie zasługuje także zmniej-
szenie się udziału kredytów nieregularnych. Mniejszy wzrost środków ulo-
kowanych w papierach wartościowych nastąpił także i dlatego, że część
z nich ulokowano w certyfikatach depozytowych i lokatach GBW S.A. Kapi-
tał własny Banku osiągnął wartość 2 047,5 tys. złotych, z czego fundusz
udziałowy, składający się z udziałów członków zwiększył się o 91%, co było
głównie wynikiem przyłączenia do GBS banków spółdzielczych w Krzeszycach
i Witnicy. Współczynnik wypłacalności, który zgodnie z wymogami NBP powi-
nien oscylować na minimalnym poziomie 8%, w barlineckim Banku osiągnął
w 1996 roku 9,4%, co świadczyło o należytym zabezpieczeniu ryzyk, jakie to-
warzyszyły działalności kredytowej. W miejsce przyczyny tych zawirowań –
„skalkulowanej straty’94” – pojawił się zysk netto i to po odliczeniu odpisu na
fundusz zasobowy (co pozwoliło jeszcze uzyskać ulgę podatkową). Pamiętać
przy tym trzeba, że w związku z przyłączeniem dwóch banków zostały ponie-
sione dodatkowe koszty, remontowano ich obiekty, modernizowano sprzęt
komputerowy, utworzony też został nowy Oddział wDębnie Lubuskim, wzros-
ło zatrudnienie, a więc i koszty.
Po stronie korzyści trzeba zapisać wzrost liczby członków do 2 810 na koniec
1996 roku, gdyż banki w Krzeszycach i Witnicy posiadały 1 743 członków. Naj-
66
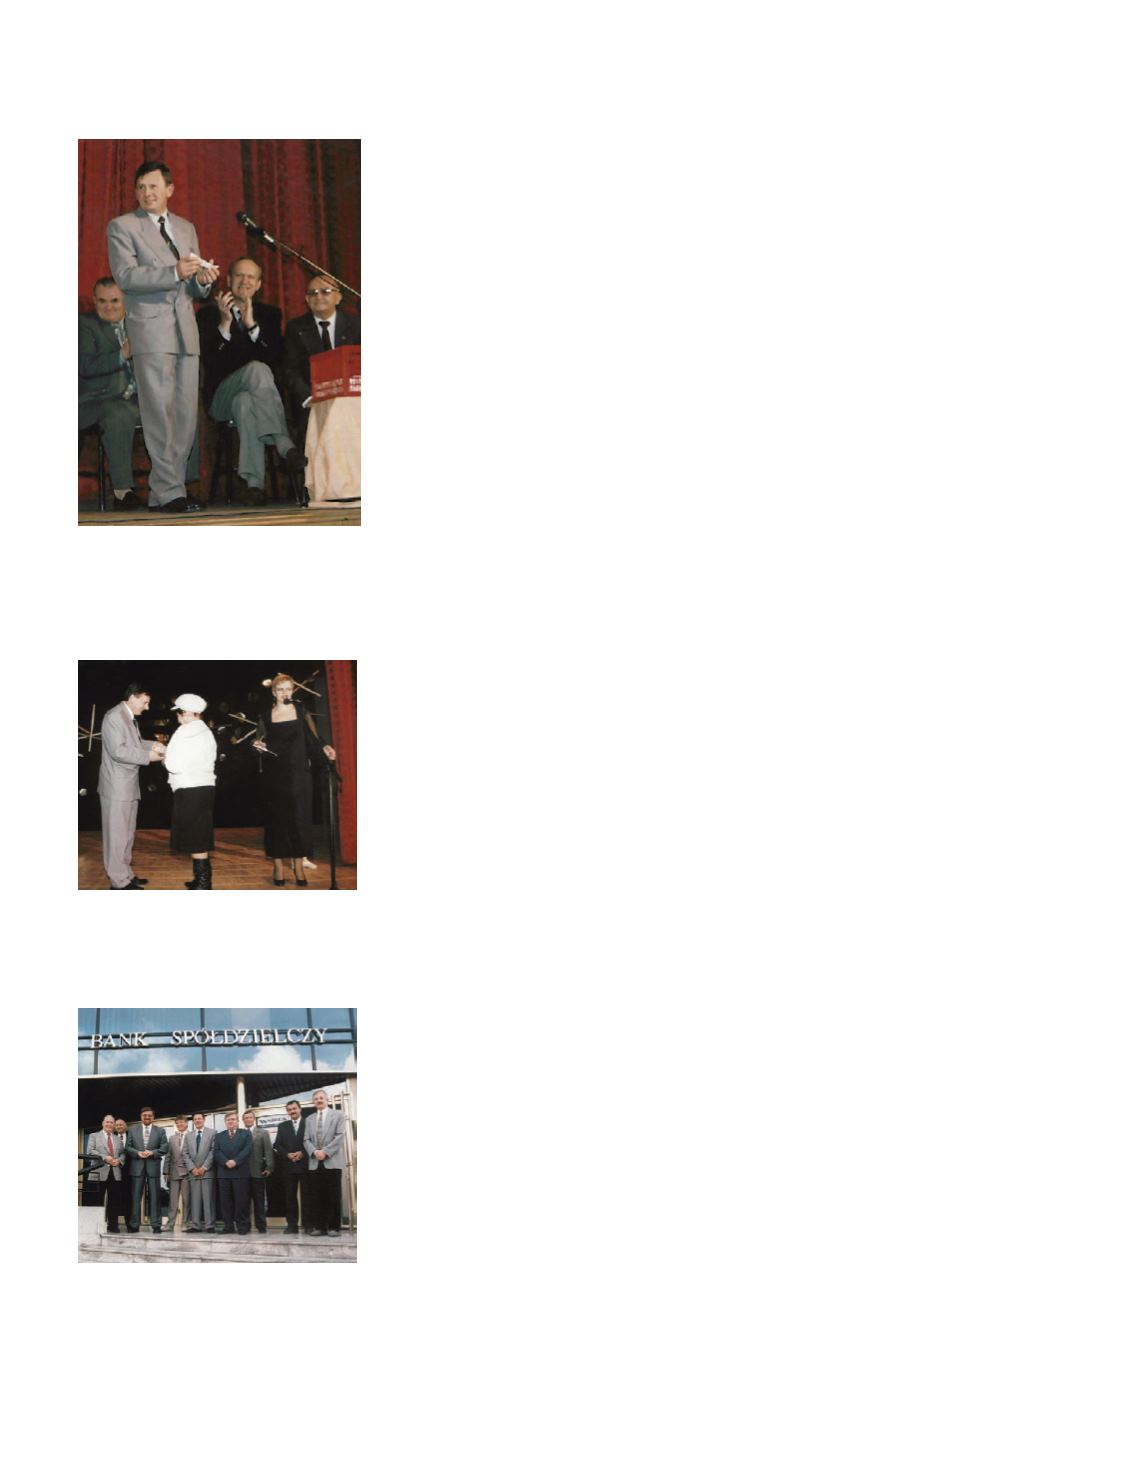
Wizyta ówczesnego ministra skar-
bu Wiesława Kaczmarka w Barlinku
w 1995 roku
W konkursie z nagrodami w 1995 roku
wylosowany został samochód. Prezes
Zbigniew Wielgosz wyczytał właściciel-
kę szczęśliwego losu
A następnie przekazał klientce kluczyki
do Opla Corsy


