sokości 500 złotych, ale nie wszystkich w powojennych czasach było stać na
taki wydatek. Na dość napięte jednak stosunki z Bankiem Rolnymwskazuje wy-
powiedź jednego z członków Rady, który stwierdził, że kredyty na akcję siewną
i zakupy zwierząt hodowlanych powinny być udzielane w Barlinku przez Bank
Ludowy, a nie przez Komunalną Kasę Oszczędności.
Problemy zrównoważenia bilansu w tym okresie tłumaczono też dodatko-
wymi i w większości nieprzewidywanymi kosztami załatwiania spraw dla róż-
nych instytucji, które powinny odbywać się z większym udziałem ich kosztów.
I rzeczywiście, możemy sobie wyobrazić np. konieczność udziału pracowników
i działaczy Banku w opóźnionej na Ziemiach Odzyskanych oraz bardziej restryk-
cyjnie przeprowadzonej akcji wprowadzenia do obiegu nowego polskiego pie-
niądza czy w akcjach reglamentowania niektórych podstawowych produktów
zaopatrzenia ludności i rolnictwa. Z jednej strony wykonywanie takich zadań
nie było przewidziane w statucie Banku, ale z drugiej – wiele instytucji państwa
też się dopiero organizowało z gigantycznymi problemami jeśli chodzi o liczbę
i kwalifikacje pracowników.
Gminna Kasa Spółdzielcza
Zachowane informacje z pierwszych lat działal
ności Banku pokazują, jak
bardzo były odległe od dzisiejszych wyobrażeń motywacje i zachowania jego
założycieli, w jakim celu zakładali bank i jak „wielka fortuna” widniała na hory-
zoncie. Klimat i realia Barlinka były chyba bliższe szkoły przetrwania, niż Kali-
fornii czy Alaski z amerykańskiej gorączki złota. Bank nie był przedsięwzięciem
z gatunku „dziś tu, jutro tam”, jakże więc silne musiało być przekonanie, że
warto i w tym miejscu go prowadzić? Jak koszmarne dla wielu spółdzielców
musiało być przebudzenie 21 czerwca 1950 roku ze świadomością, że zmie-
niają się wszystkie warunki prowadzenia działalności, którą rozpoczęli wśród
powojennych ruin?
Na Walnym Zebraniu Banku Ludowego w Barlinku 20 czerwca 1950 roku
z udziałem 16 delegatów z gmin oraz miast Barlinka i Pełczyc, a prowadzonym
przez przewodniczącego Gminnej Rady Narodowej, przyjęto statut Gminnej
Kasy Spółdzielczej. Co to oznaczało? Wwyniku postanowień dekretu bankowe-
go z 1950 roku upodobniono cały polski system bankowy do funkcjonującego
w Związku Radzieckim.
Wszystkie tworzone na ziemiach polskich z inicja-
tywy społecznej od połowy poprzedniego stulecia
banki oraz kasy spółdzielcze zmieniono w Gminne
Kasy Spółdzielcze o jednakowych statutach i odgór-
nie przydzielonych obszarach działania. Cele i zasady
działalności tych Kas określono następująco:
„pomoc
w podnoszeniu dobrobytu i kultury bezrolnych, mało-
rolnych i średniorolnych chłopów zgodnie z planami
rozwoju gospodarczego wsi oraz obrona ich przed
lichwą i wyzyskiem kapitalistycznym na wsi
.
Cel ten
Kasa realizuje w ścisłej współpracy ze Związkiem
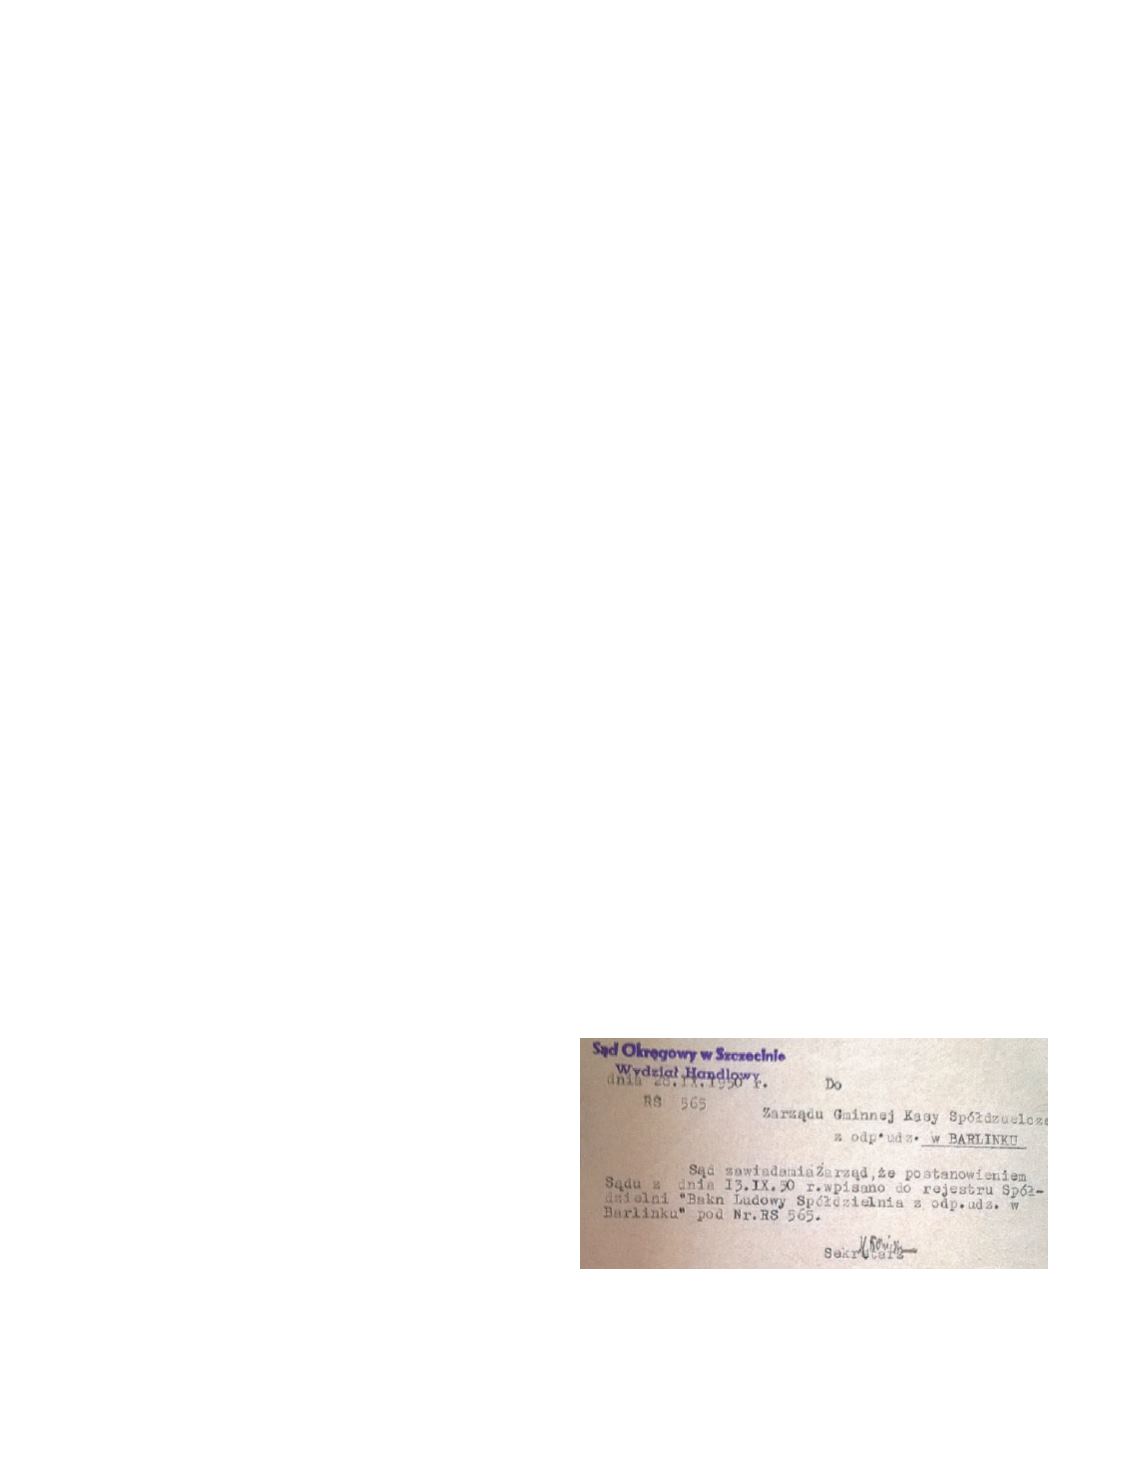
Pismo z Sądu Okręgowego w Szczecinie z 28 września 1950 ro-
ku o wpisaniu do rejestru Spółdzielni „Bank Ludowy Spółdzielnia
z odpowiedzialnością udziałami w Barlinku”
43


